


Les Marchés des Matières Premières : Une Semaine de Forts Contrastes
La semaine écoulée a été le théâtre d’une danse complexe sur les marchés des matières premières, où les forces géopolitiques, les dynamiques monétaires et les perspectives d’offre et de demande ont dessiné des trajectoires divergentes. Selon la dernière analyse de BMCE Capital Global Research (BKGR) publiée ce 16 novembre, le pétrole a retrouvé de sa vigueur, propulsé par les tensions au Moyen-Orient, tandis que les métaux précieux et industriels ont fléchi sous le poids d’un dollar raffermi. À l’inverse, le secteur agricole a brillé, soutenu par des prévisions d’approvisionnement revues à la baisse aux États-Unis.
Le Pétrole : Un Rebond Fragile au Cœur des Tensions
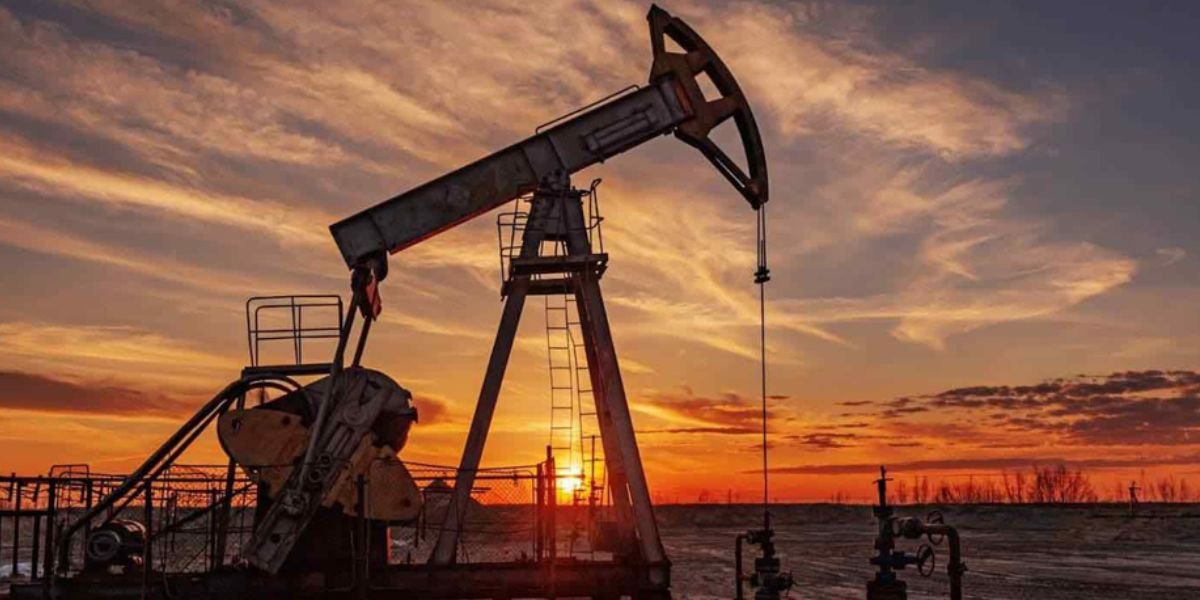
Le marché pétrolier a connu un sursaut notable, les cours ayant repris de la hauteur face à l’escalade des tensions au Moyen-Orient. Des attaques récentes contre des infrastructures énergétiques saoudiennes et des perturbations du trafic dans le stratégique détroit d’Ormuz ont raanimé les craintes sur l’approvisionnement mondial. Le Brent s’est ainsi apprécié de 3,15% pour clôturer la semaine à 95,49 dollars le baril, tandis que le WTI a grimpé de 1,88% pour atteindre 87,30 dollars.
Cependant, cette embellie pourrait être de courte durée. BKGR souligne que l’Agence internationale de l’énergie (AIE) anticipe un retour à un excédent d’offre mondiale dès le quatrième trimestre, en raison d’une reprise progressive des exportations moyen-orientales et d’un ralentissement de la demande globale. Parallèlement, la marge de raffinage FCC Brent a enregistré une quatrième baisse consécutive, reculant de 4% pour s’établir à 25,2 dollars le baril. Malgré ce repli, elle reste historiquement élevée, avec une moyenne annuelle de 24,1 dollars, loin des 9,3 dollars enregistrés en 2025.
Métaux Précieux et Industriels : La Pression du Dollar et des Taux
La semaine a été particulièrement éprouvante pour les métaux. L’or, valeur refuge par excellence, a subi une correction significative de 5,77%, retombant à 3.877,10 dollars l’once. L’argent n’a pas été épargné, chutant de 10,73% pour s’établir à 47,04 dollars. Cette déroute est principalement imputable au renforcement du dollar américain et à la remontée des rendements obligataires, alimentés par des chiffres d’inflation supérieurs aux attentes et des déclarations hawkish de la Réserve fédérale, laissant entrevoir un potentiel relèvement des taux en décembre. Ce contexte défavorable pénalise les actifs non rémunérés comme l’or, tandis que l’argent souffre également des inquiétudes concernant la demande industrielle et le repli des valeurs technologiques.
Les métaux industriels ont suivi une trajectoire similaire. Le cuivre a reculé de 2,24% à 6,1439 dollars la livre, l’aluminium a cédé 1,36% à 3.018 dollars la tonne, et le nickel a perdu 1,04% à 16.230 dollars. BKGR pointe du doigt les incertitudes planant sur les investissements dans l’intelligence artificielle, qui pèsent sur le cuivre, en plus d’une augmentation des stocks sur le London Metal Exchange.
Les Céréales : Un Vent Favorable Souffle sur l’Agriculture Américaine
Contrastant avec la morosité des marchés métalliques, le secteur agricole a retrouvé des couleurs. Le soja a affiché la meilleure performance hebdomadaire, bondissant de 3,49% pour atteindre 1.229,75 cents le boisseau. Le maïs a également progressé de 1,20%, et le blé a enregistré une modeste avance de 0,30%.
Cette reprise est directement liée à la publication du rapport mensuel de l’USDA (département américain de l’Agriculture), qui a révisé à la baisse ses estimations de production et de stocks de fin de campagne pour le maïs et le soja. Par ailleurs, de nouvelles commandes chinoises ont dynamisé le soja, et les exportations américaines de maïs ont bénéficié d’une demande robuste, notamment en provenance du Mexique. Les marchés agricoles semblent ainsi tirer parti d’une offre américaine potentiellement plus restreinte et d’une demande internationale soutenue.
Pour plus de détails, visitez notre site.
Source: Lien externe


Laisser un commentaire